Yurt Dışında Temassız Ödeme Yaparken Nelere Dikkat Edilmeli?
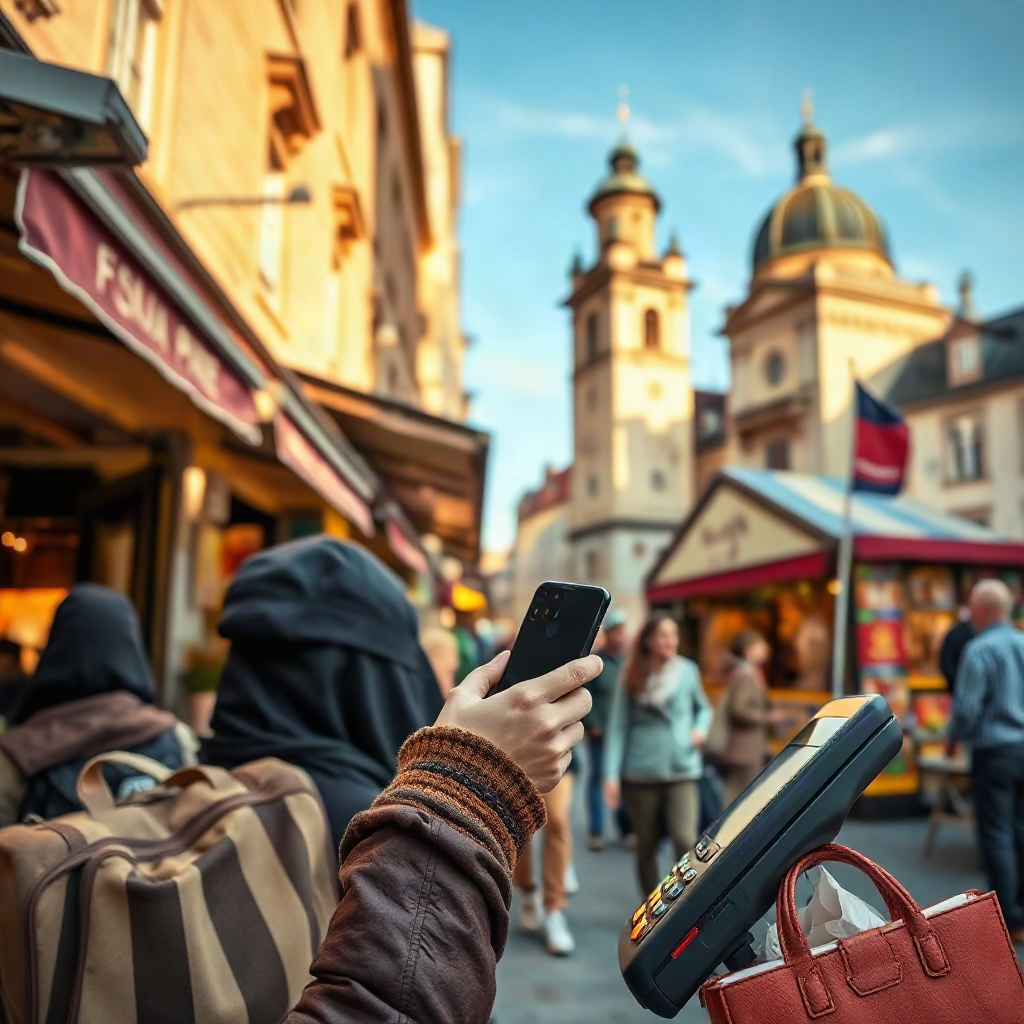
Yurt dışı seyahatleri, gastronomi deneyimleri ve alışverişleri artık daha rahat ve güvenli bir hale geldi. Özellikle temassız ödeme yöntemleri, akıllı telefonlar ve akıllı saatler sayesinde, parmak izinizle bile ödeme yapabilme imkanı sunuyor. Ancak, yurtiçi ile farklılıklar, güvenlik riskleri ve yerel uygulamalar, bu sistemleri kullanırken dikkat edilmesi gereken noktalar oluşturuyor.
Günümüzde birçok ülke, QR kodları, NFC teknolojileri ve mobil cüzdanlar aracılığıyla hızlı ve güvenli ödemeler sunuyor. Ancak, temassız ödeme yaparken karşılaşabileceğiniz sorunlar ve yanlış adımlar, istenmeyen ücretler, dolandırıcılık veya iletişim sorunlarına yol açabilir. Bu yazıda, yurt dışı temassız ödeme yaparken nelere dikkat etmeniz gerektiğini, temel kavramları ve tarihsel gelişimi, uzman görüşlerini ve pratik örnekleri ele alacağız.
Temel Kavramlar ve Tanımlar
Temassız ödeme, bir kartın veya mobil cüzdanın RFID (radyo frekansı) veya NFC (yakın alan iletişimi) teknolojisiyle kısa mesafeli iletişim kurarak ödeme işlemi gerçekleştirmesidir. Yurt dışı temassız ödemeler, genellikle Avrupa Birliği ülkelerinde kullanılan Visa payWave, Mastercard PayPass ve American Express Pay by Phone gibi sistemleri kapsar.
Dijital ödeme ise, fiziksel bir kart yerine dijital bir cüzdan veya mobil uygulama üzerinden yapılan ödemelerdir. Bu tanım, temassız ödemeyi de içine alır ancak aynı zamanda online alışveriş, fatura ödeme ve kripto para transferlerini de kapsar.
Temassız ödeme sistemleri, “merchant” (ticari satıcı) ve “acquirer” (alıcı) bankaları arasında hızlı bir işlem akışı sağlar. Bu süreç, 30 saniyeden kısa bir sürede tamamlanarak kullanıcıya kusursuz bir deneyim sunar.
Tarihsel Gelişim ve Güncel Durum
Temassız ödemelerin kökeni, 1970’lerin sonlarında, ilk “contactless” kartların piyasaya sürülmesiyle başlar. İlk kez 1999 yılında, Visa tarafından “Visa payWave” adıyla tanıtılan sistem, Avrupa’da hızla benimsenmiştir. 2006’da Mastercard PayPass, 2010’da ise American Express Pay by Phone gibi sistemler, küresel çapta yayılmaya başladı.
Günümüzde, dünya genelinde 1.5 milyar temassız kart ve 600 milyon mobil cüzdan var. COVID-19 pandemisi, temassız ödemelerin kullanımını iki katına çıkararak, fiziksel teması ortadan kaldırma çabalarını hızlandırdı.
Yurtdışında, özellikle Avrupa, Asya ve Orta Doğu’da, temassız ödemelerin yaygınlığı, yerel bankacılık altyapısının gelişmişliğine bağlıdır. Örneğin, Almanya’da 2025 yılına kadar %100 temassız ödeme hedeflenirken, bazı Afrika ülkelerinde hala kart okuma altyapısı eksik olabilir.
Uzman Görüşleri ve Araştırmalar
Birçok finansal teknoloji uzmanı, yurt dışı temassız ödemelerin güvenliğini artırmak için iki temel faktör üzerinde durur: şifreleme ve çok faktörlü kimlik doğrulama. Şifreleme, verilerin transfer sırasında şifrelenmesini sağlar. Çok faktörlü kimlik doğrulama ise, kullanıcı adı, şifre ve bir kezliğine verilen kodun kombinasyonunu içerir.
Araştırmalar, temassız ödemelerin güvenliğinin %95’in üzerinde olduğunu gösterirken, küçük bir risk kalıyor: çıkartılan kartın fiziksel kopyalanması. Bu risk, NFC’nin kısa mesafede çalışması nedeniyle azaltılır, ancak yine de dikkat gerektirir.
Finansal araştırma şirketleri, yurt dışı temassız ödemelerin, özellikle turistik bölgelerdeki küçük işletmeler için %20’den fazla gelir artışı sağladığını raporlamıştır. Bu artış, ödeme sürecinin hızlanması ve müşteri memnuniyetinin artmasıyla açıklanabilir.
Pratik Uygulamalar ve Örnek Durumlar
1. Hızlı Alışveriş
Bir kahve dükkanında, kartınızı kasaya yakınlaştırdığınızda ödeme anında tamamlanır. Bu süreç, özellikle yoğun saatlerde müşteri akışını artırır.
2. Farklı Para Birimleri. Temassız ödeme yaparken, kartınızın desteklediği para birimini kontrol etmek önemlidir. Örneğin, Avrupa’da Euro, İngiltere’de Sterlin; bazı kartlar ise “global” olarak kabul edilip tüm para birimlerinde çalışır.
3. Güvenlik İpuçları. Yurtiçi ödemelerde, kartınızın üzerinden geçerken “cardholder verification method” (CVM) istenebilir. Yurt dışı ödemelerde ise, “chip and signature” yerine “chip and PIN” yaygındır.
4. Yerel Mobil Cüzdanlar. Türkiye’de “İstanbulkart” gibi toplu taşıma kartları, NFC ile çalışır. Yurt dışı seyahatlerde, “Paytm” (Hindistan) veya “Alipay” (Çin) gibi yerel cüzdanlar kullanılabilir.
5. Ödeme İşlem Hataları. Bir otel konaklamasında, kartınızın “magnetic stripe” (manyetik şerit) üzerinden ödeme yapmaya çalışmak, yurt dışı geçerli olmayabilir. Bu durumda, terminalin “NFC” butonuna dokunmak çözüm sağlar.
[link]
Sık Yapılan Hatalar ve Dikkat Edilmesi Gerekenler
– Kartınızın geçerlilik süresini kontrol etmeme
Yurt dışı seyahatleri sırasında, kartınızın son kullanım tarihini unutarak ödeme yapmaya çalışmak, işlemin iptal edilmesine yol açar.
– İki faktörlü kimlik doğrulamasını devre dışı bırakma. Mobil cüzdan uygulamalarında, “otomatik ödeme” seçeneğini açmak, güvenlik açığı yaratır.
– NFC sürücülerini güncellememek. Eski sürücüler, yeni terminalle uyum sorunlarına neden olabilir.
– Yurtiçi ödeme sistemlerini yurt dışı olarak kullanma. Bazı kartlar, yalnızca belirli bölgelerde “International” modda çalışır.
– Ödeme sırasında reklam alanlarını kullanma. Bazı oteller, ödeme ekranında reklam gösterir; bu, kart bilgilerinizin izinsiz paylaşılmasına yol açabilir.
Uzman Önerileri ve İpuçları
1. Kartınızın PIN’ini sırf hatırlayacağınızı varsaymayın; kartınızın geçerli bir PIN’i olduğundan emin olun.
2. Dijital cüzdan uygulamalarını güncel tutun; güvenlik yamaları sık sık yayınlanır.
3. Yurtiçi ve yurtdışı kartlarını ayrı tutun; bu, harcama limitlerini kontrol etmenize yardımcı olur.
4. Ödeme sırasında ekranı çevirmeyi unutmayın; ekranı kapalı bıraktığınızda, cihazınız verileri kaydedebilir.
5. Araç kiralama sırasında “contactless” seçeneğini tercih edin; bu, kilitli kabloları ortadan kaldırır.
6. Ticaret noktalarında “NFC” butonuna dokunmadan önce kartı yakınlaştırın; bazı terminaller otomatik olarak tanımaz.
7. Yurtiçi kartınızın “contactless” özelliğinin aktif olduğundan emin olun; bazı eski kartlar yalnızca manyetik şeritle çalışır.
8. Kullanmadığınız kartları devre dışı bırakın; bu, dolandırıcılık riskini azaltır.
9. Yurtdışında “dijital ödeme” destekleyen uygulamaları araştırın; örneğin, “PayPal” ve “Apple Pay” dünya genelinde yaygındır.
10. İşlem tamamlandığında onay ekranını kontrol edin; bu, hatalı işlemleri erken fark etmenizi sağlar.
Sıkça Sorulan Sorular
Yurt dışı temassız ödeme için kartımın hangi özelliklere sahip olması gerekir?
Kartınızın “contactless” özelliği aktifleştirilen bir chip’e sahip olması gerekir. Ayrıca, kartın “international” modda çalışması gereklidir.
Temassız ödeme yaparken güvenlik nasıl sağlanır?
Şifreleme ve çok faktörlü kimlik doğrulama sistemleri, verilerin güvenliğini sağlar. Ayrıca, kartın PIN’i ve dijital cüzdan PIN’i ayrı tutulmalıdır.
Yurt dışı bir otelde temassız ödeme çalışmazsa ne yapmalıyım?
Terminalde “chip and signature” seçeneği varsa, bu yöntemi kullanın. Ayrıca, otel personelinden “NFC” butonunu basıp basmayacağını sorun.
Yurt dışı ödeme sırasında ek ücretler alınır mı?
Bazı ülkelerde, “foreign transaction fee” olarak %1 ila %3 arasında bir ücret alınabilir. Kartınızın şartlarını kontrol edin.
Temassız ödeme sırasında kartım çalınırsa ne yapmalıyım?
Kartınızı derhal bankanıza bildirin, “card lock” özelliğini kullanın ve yeni bir kart isteyin.
Sonuç
Yurt dışı temassız ödeme, seyahat deneyimini hızlandırırken güvenliğini de artıran bir teknolojidir. Ancak, kartınızın özelliklerini, güvenlik protokollerini ve yerel ödeme alışkanlıklarını bilmek, olası riskleri minimize eder. Şifreleme, çok faktörlü kimlik doğrulama ve güncel yazılımlar, güvenli bir ödeme deneyimi için temel unsurlardır. Seyahat öncesi kart ayarlarını kontrol etmek, gizli ücretlerden kaçınmak ve yerel uygulamaları araştırmak, temassız ödemeyi sorunsuz bir hale getirir.